
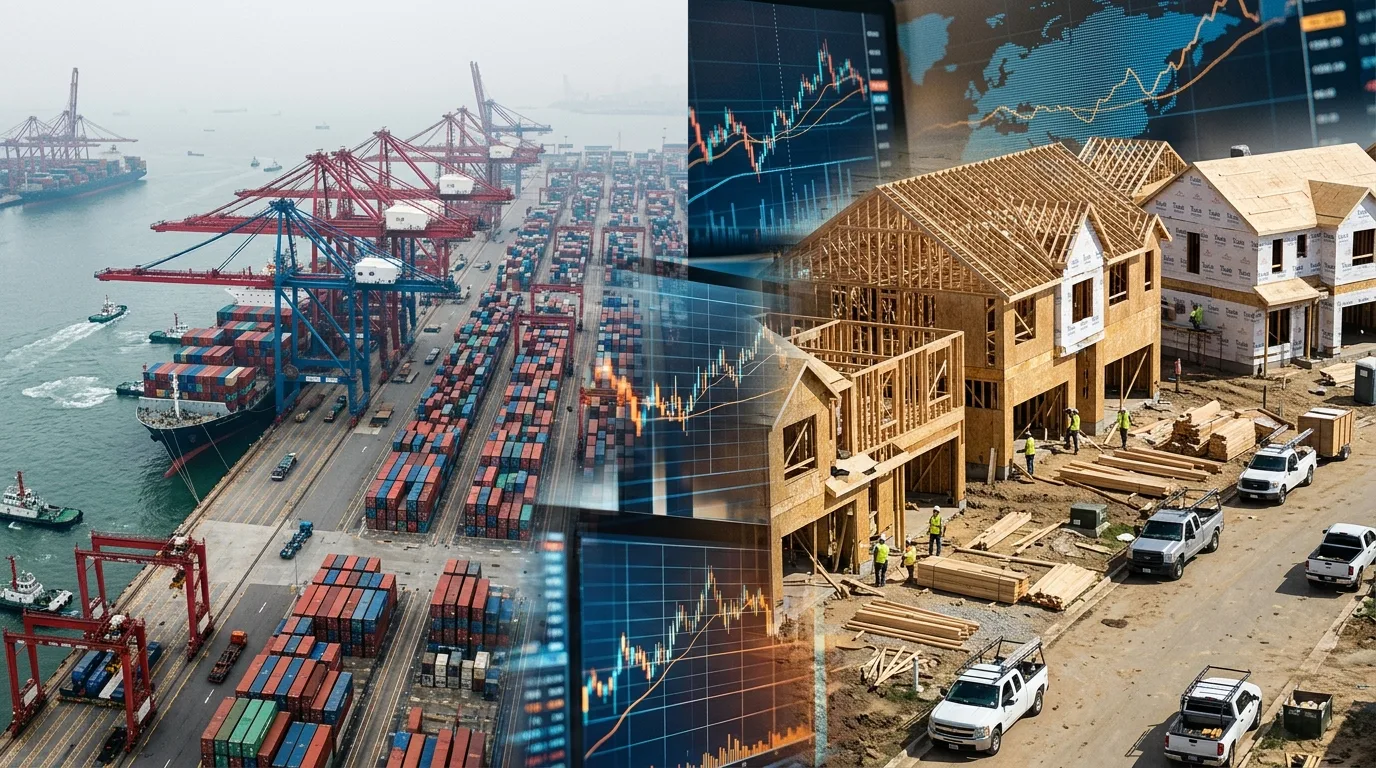
El lunes 19 de octubre dejó un retrato nítido de las tensiones que atraviesan la economía global. Mientras la segunda economía del planeta celebraba cifras de crecimiento superiores a las previsiones, el sector de la construcción residencial estadounidense tocaba su peor nivel de confianza en más de una década. El destino de ambas potencias, en direcciones opuestas, dibuja el mapa desigual de la recuperación mundial.
China: el motor exportador hace su magia
La Oficina Nacional de Estadísticas de China informó que el Producto Interno Bruto creció un 4.5 % interanual en el tercer trimestre de 2026, superando el consenso de analistas, que anticipaba un 4.4 %. El dato marca una aceleración frente al 4.3 % del trimestre anterior —el ritmo más débil en más de tres años— y coloca al país en el borde inferior de su meta anual de entre 4.5 % y 5 %.
El impulso protagonista salió del exterior. El valor de las exportaciones de bienes creció 16.4 % en los primeros nueve meses del año, y las ventas de productos mecánicos y eléctricos avanzaron 23.7 %, alimentadas en parte por la demanda global vinculada a la fiebre de la inteligencia artificial. El superávit comercial del período supera ya los 938,000 millones de dólares.
Pero la fiesta tiene invitados ausentes. Las ventas minoristas apenas crecieron 1.1 % en septiembre, la inversión inmobiliaria se desplomó 20.6 % en los primeros nueve meses y la inversión en activos fijos retrocedió 7.2 %. Traducción: la expansión china sigue dependiendo del apetito del resto del mundo, no del propio consumidor local.
EE.UU.: constructores en modo supervivencia
Al otro lado del Pacífico, el panorama es inverso. El índice de confianza de los constructores de viviendas (NAHB/Wells Fargo) se desplomó tres puntos hasta 29 en octubre, su lectura más baja desde junio de 2012, por debajo incluso de las previsiones económicas.
El culpable principal tiene nombre y apellido: la hipoteca promedio a 30 años se mantiene cerca del 7.40 %, un nivel que aleja a las familias del mercado y que, junto con el encarecimiento de materiales, energía y financiamiento de obra, además de la escasez de mano de obra, ha reducido el tráfico de compradores a su punto más débil desde 2012, excluyendo la pandemia.
La respuesta del sector es una guerra de descuentos. El 43 % de los constructores reconoció haber rebajado precios este mes —la proporción más alta del período 2020-2026—, con recortes promedio del 6 %, mientras un 65 % recurre a incentivos comerciales como tasas subsidiadas o ayuda con los costos de cierre para tentar a los escasos compradores.
El reflejo en la economía mundial
Estas dos historias, aunque ocurren a miles de kilómetros de distancia, están entrelazadas. La maquinaria exportadora china necesita que consumidores de otros países sigan gastando, pero en Estados Unidos el mercado de la vivienda enfría precisamente ese gasto: menos compradores de casas significan menos actividad para la construcción, los servicios financieros y el comercio de bienes durables.
El mensaje de fondo es incómodo pero claro: el crecimiento global sigue siendo profundamente desigual, con hogares presionados por el costo del dinero y gobiernos lidiando con motores económicos que funcionan a distintas velocidades. Que el dragón asiático acelere con el viento exportador a favor mientras el mercado inmobiliario estadounidense atraviesa su peor clima en 14 años resume, en una sola jornada, los desequilibrios de la economía de 2026.
Hashtags: #EconomíaChina #MercadoInmobiliario #EEUU #CrecimientoEconómico #PIB #Hipotecas #EconomíaMundial #NAHB
La entrada caduca en 2:14pm el martes, 20 abril 2027